芳源環保 下游競爭加劇合作存變數,募投項目投資額或遭“催肥”,資源再生利用技術研發面臨考驗
廣東芳源環保股份有限公司(以下簡稱“芳源環保”)作為一家專注于資源再生利用技術研發與應用的科創板企業,主要向鋰電池制造商提供鎳鈷錳三元前驅體等產品。隨著新能源汽車產業的爆發式增長,芳源環保伴隨行業東風實現了業績的快速攀升。在繁華表象之下,其核心客戶集中度過高、下游競爭加劇導致合作存變數,以及募投項目投資額是否存在“催肥”等問題,引發了市場的廣泛關注。
依賴大客戶,下游競爭加劇合作存變數
芳源環保的崛起與松下、貝特瑞等大客戶深度綁定密切相關。招股書及歷年財報顯示,公司對前五大客戶的銷售占比長期居高不下,其中對松下電器的銷售占比一度接近八成。這種高度集中的客戶結構,雖在早期為公司帶來了穩定的訂單和技術協同,但也埋下了巨大的經營風險。
隨著鋰電池材料賽道涌入大量玩家,下游市場競爭日趨白熱化。一方面,寧德時代、比亞迪等頭部電池企業紛紛自建或參股前驅體產能,以保障供應鏈安全;另一方面,格林美、中偉股份等同行企業加速擴產,搶奪市場份額。在此背景下,芳源環保原有大客戶可能出于成本控制或供應鏈多元化考慮,調整采購策略,甚至扶持新的供應商。若主要客戶因競爭壓力削減訂單或轉向競爭對手,芳源環保的業績將遭受顯著沖擊,合作關系的“變數”正成為懸在其頭頂的達摩克利斯之劍。
募投項目投資額或遭“催肥”,產能消化存疑
根據芳源環保此前披露的募集資金運用方案,公司計劃投資建設“年產5萬噸高端三元前驅體及1萬噸氫氧化鋰項目”等項目,總投資額高達數十億元。對比同行業類似項目的單位產能投資額,有分析指出其募投項目投資額可能存在“催肥”嫌疑——即固定資產投資規模遠超實際所需。
例如,中偉股份、格林美等業內公司披露的三元前驅體項目,單位萬噸投資額通常在3至5億元左右。而芳源環保該項目按設計產能折算,單位投資額明顯偏高。雖然公司解釋稱設備選型、環保標準及自動化水平更高,但在下游競爭加劇、產品價格承壓的行業趨勢下,大規模資本開支可能轉化為沉重的折舊攤銷壓力,進一步侵蝕利潤。
更令人擔憂的是產能消化問題。行業數據顯示,2025年國內三元前驅體規劃總產能已遠超市場需求預測。芳源環保現有產能利用率本就不飽和,若再激進擴產,新增產能能否轉化為有效銷售存在極大不確定性。一旦下游需求增速放緩或客戶導入不及預期,募投項目或將面臨“投產即虧損”的尷尬局面。
資源再生利用技術研發:亮點與挑戰并存
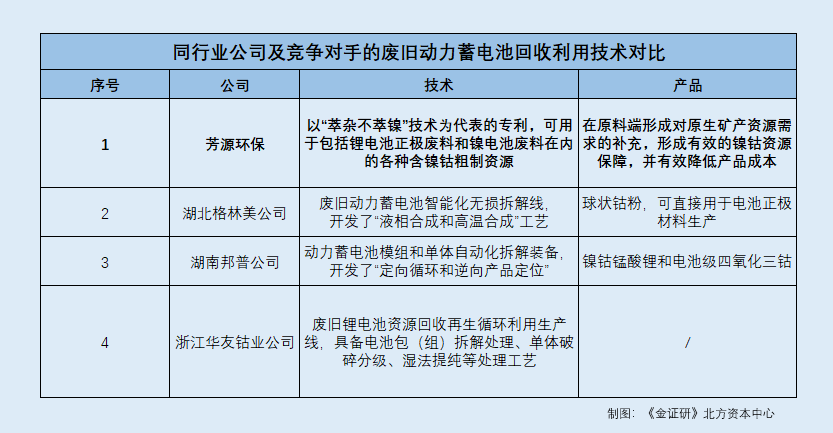
作為以“資源再生利用技術研發”為核心定位的企業,芳源環保在廢舊電池回收、鎳鈷錳濕法冶金等領域積累了一定技術優勢。公司自主研發的“含鎳鈷廢料制備電池級三元前驅體”技術,能夠實現低成本、短流程的循環利用,符合國家“雙碳”戰略和循環經濟政策導向,構成其差異化的競爭壁壘。
技術研發并非一勞永逸。當前,電池回收賽道同樣擁擠,邦普循環、華友鈷業等企業早已布局,且憑借體量優勢快速迭代技術。芳源環保研發投入占營收比例雖在行業中處于中上水平,但絕對金額有限,與巨頭相比存在差距。從技術研發到規模化量產、再到獲得下游客戶認證,周期長達數年,期間存在技術路線變更、核心技術人員流失等風險。若不能持續保持技術領先性,所謂的“資源再生利用”故事將難以支撐其高估值。
芳源環保正站在發展的十字路口。下游合作存變數、募投項目投資合理性存疑、行業競爭加劇,三重壓力之下,公司亟需給出更具說服力的解答。對于投資者而言,與其沉浸在其“資源再生”的綠色概念中,不如理性審視其訂單的穩固性、資本開支的紀律性以及技術轉化的確定性。畢竟,潮水退去后,才知道誰在裸泳。
如若轉載,請注明出處:http://m.songshengsuji.com/product/53.html
更新時間:2026-10-26 20:52:14